

Fazza: Tabungan & Pinjaman
oleh PT Payfazz Teknologi Nusantara
4,5
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,5
- Harga
- Free
- Unduh
- 100.00K
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
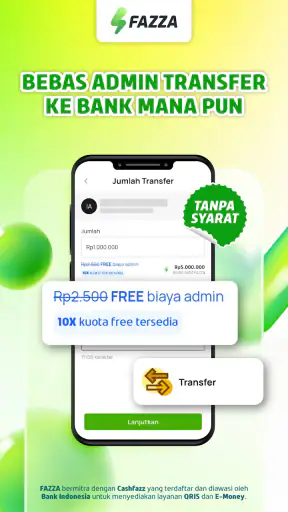
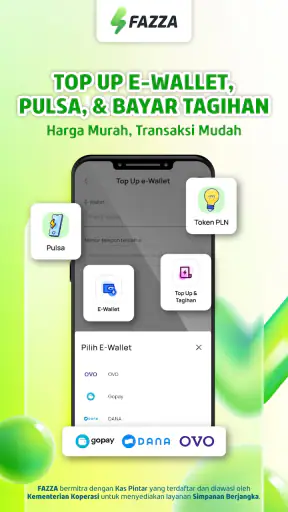
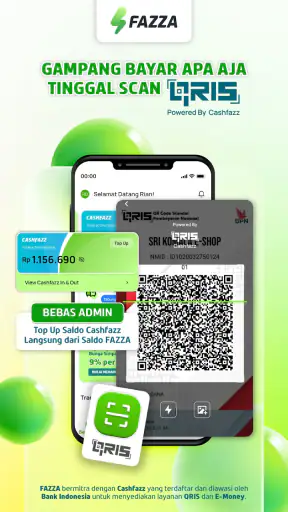
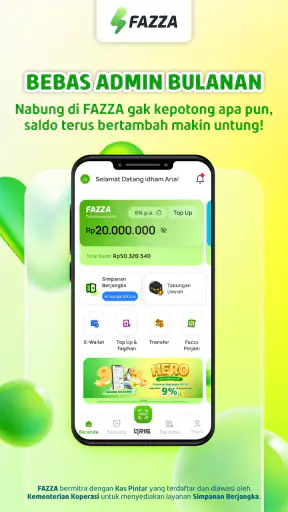
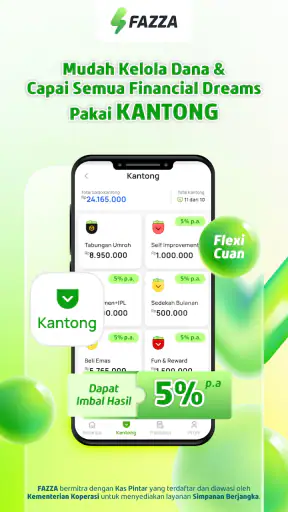
 Analisis oleh Getfullapps
Saya mencoba Fazza: Tabungan & Pinjaman sebagai aplikasi keuangan yang ingin menyatukan kebutuhan menabung dan layanan finansial harian dalam satu tempat. Kesan awal saya cukup jelas: aplikasi ini menargetkan orang yang ingin mengelola uang dengan cara yang praktis, tanpa harus berpindah-pindah layanan setiap kali membutuhkan fungsi keuangan berbeda.
Fazza dikembangkan oleh PT Payfazz Teknologi Nusantara dan tersedia gratis. Bagi saya, kata “gratis” di sini penting dibaca dengan tepat: akses untuk memasang dan menggunakan aplikasinya tidak memerlukan harga pembelian. Namun, gratis dipasang bukan berarti setiap layanan keuangan di dalamnya otomatis tanpa biaya atau tanpa syarat. Untuk urusan tabungan dan pinjaman, saya tetap akan membaca ketentuan pada layar transaksi dengan teliti sebelum menyetujui apa pun.
Aplikasi ini masuk kategori keuangan, mendapat rating usia 3+, dan memiliki rata-rata 4,5 dari sekitar 2,2 ribu penilaian. Jumlah pemasangannya sudah melampaui 100 ribu, jadi Fazza bukan sekadar aplikasi yang baru saya lihat tanpa tanda penggunaan nyata. Meski begitu, angka tersebut tidak menggantikan pemeriksaan saya sendiri terhadap alur, kejelasan informasi, dan kecocokannya dengan kebutuhan pribadi.
Menilai nilai yang diberikan Fazza
Saat menilai nilai yang diberikan Fazza, saya akan melihat lebih dari sekadar kemudahan mengakses tabungan dan layanan finansial dalam satu aplikasi. Yang paling berguna adalah mencocokkan setiap pilihan dengan tujuan uang dan kebiasaan pengguna, agar kemudahan digital membantu keputusan yang lebih terencana, bukan mendorong transaksi yang sebenarnya tidak diperlukan.
Gratis dipasang, tetapi keputusan finansial tetap berbayar risikonya
Hal paling mudah dari Fazza adalah titik masuknya: aplikasi ini gratis. Itu membuatnya masuk akal untuk dicoba oleh pengguna yang ingin melihat apakah layanan tabungan dan keuangan di dalamnya cocok dengan kebiasaan mereka. Saya tidak perlu langsung mengeluarkan uang hanya untuk menguji tampilan dan alur dasarnya.
Namun, saya tidak menyamakan “gratis” dengan “tanpa biaya”. Ketika sebuah aplikasi menawarkan tabungan imbal hasil tinggi dan layanan keuangan lain, nilai sebenarnya bergantung pada rincian produk yang dipilih. Imbal hasil, biaya, syarat, batas transaksi, dan kewajiban pembayaran perlu dilihat pada halaman layanan terkait. Saya menyarankan pengguna tidak mengambil keputusan hanya karena aplikasi dapat diunduh tanpa biaya.
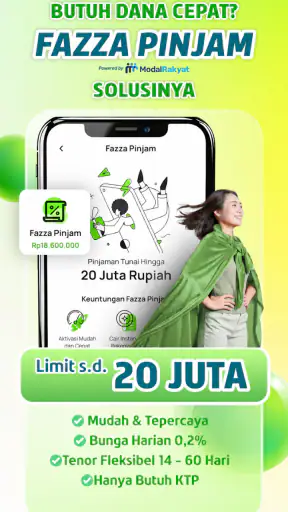
Ini terutama penting untuk bagian pinjaman. Pinjaman bukan fitur yang sebaiknya dinilai dari kemudahan pengajuan saja. Total pengembalian, jadwal pembayaran, konsekuensi keterlambatan, dan kelayakan cicilan harus dipahami lebih dahulu. Jika informasi tersebut belum benar-benar dipahami, saya akan menunda pengajuan, meskipun prosesnya terlihat praktis.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Tabungan sebagai pusat pengalaman
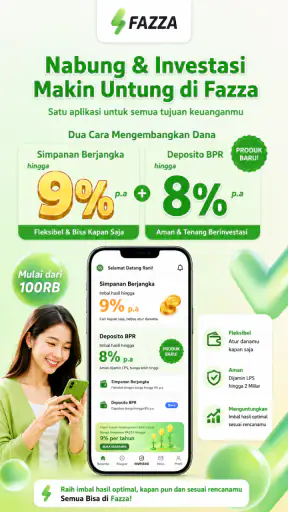
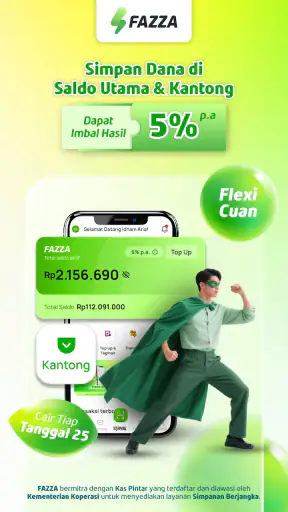
Fokus utama Fazza terasa berada pada tabungan dengan imbal hasil. Bagi saya, pendekatan ini menarik untuk pengguna yang ingin memisahkan uang simpanan dari uang belanja sehari-hari. Daripada membiarkan dana mengendap di rekening yang jarang diperiksa, pengguna dapat menjadikan aplikasi ini sebagai tempat khusus untuk memantau tujuan menabung.
Manfaatnya bukan hanya soal potensi hasil. Membuat satu ruang khusus untuk dana simpanan juga dapat membantu mengurangi godaan membelanjakan uang tersebut. Saya bisa membayangkan penggunaan sederhana: setelah menerima penghasilan, sebagian dana dipindahkan ke tujuan tabungan, sementara uang untuk kebutuhan rutin tetap berada di tempat yang biasa digunakan.
Meski begitu, saya tidak akan menilai tabungan hanya dari kata “tinggi”. Imbal hasil yang lebih menarik biasanya perlu dibandingkan dengan aturan akses dana, periode penempatan, risiko, dan ketentuan produk. Pengguna yang membutuhkan uang sewaktu-waktu harus memastikan bahwa dana tersebut mudah dicairkan sesuai kebutuhan, bukan hanya mengejar angka hasil yang terlihat menarik.
Satu aplikasi untuk kebutuhan yang saling berhubungan
Nilai praktis Fazza muncul ketika pengguna memang membutuhkan lebih dari satu layanan keuangan. Tabungan dan pinjaman berada dalam satu aplikasi, sehingga pengalaman terasa lebih ringkas dibandingkan membuka beberapa aplikasi berbeda. Untuk sebagian orang, pengurangan perpindahan ini cukup berarti, terutama ketika mereka ingin memantau simpanan sekaligus memahami pilihan pembiayaan.
Dalam penggunaan sehari-hari, saya akan memanfaatkan pemisahan fungsi ini dengan disiplin. Tabungan saya perlakukan sebagai dana yang memiliki tujuan, sedangkan pinjaman hanya dipertimbangkan untuk kebutuhan yang jelas dan dapat dibayar kembali. Menyatukan keduanya memang praktis, tetapi juga bisa membuat akses ke pinjaman terasa terlalu dekat. Karena itu, kemudahan navigasi harus diimbangi batas pribadi yang tegas.
Satu wawasan yang menurut saya penting adalah jangan menjadikan saldo tabungan sebagai alasan untuk mengambil pinjaman yang lebih besar. Kedua fitur tersebut mungkin berada dalam aplikasi yang sama, tetapi fungsinya berbeda. Tabungan membantu membangun cadangan; pinjaman menciptakan kewajiban. Memisahkan cara berpikir ini akan membuat penggunaan Fazza lebih sehat.
Pengalaman yang cocok untuk pengguna ponsel lama
Fazza saat ini berada pada versi 1.4.0 dan dapat digunakan pada perangkat dengan sistem operasi Android 6.0 atau yang lebih baru. Ini membuat jangkauannya cukup luas bagi pengguna yang belum memakai ponsel terbaru. Dalam kategori aplikasi keuangan, dukungan terhadap perangkat lama dapat menjadi kelebihan praktis karena tidak semua orang ingin mengganti ponsel hanya demi mengakses layanan finansial.
Saya tetap akan menyisakan ruang penyimpanan yang cukup dan memastikan sistem perangkat masih berjalan stabil. Aplikasi keuangan sebaiknya tidak digunakan pada ponsel yang sering gagal memperbarui aplikasi atau mengalami masalah keamanan. Dukungan sistem operasi adalah syarat teknis, bukan jaminan bahwa setiap perangkat lama akan memberikan pengalaman yang sama lancarnya.
Perubahan versi dan dampaknya bagi pengguna
Informasi versi 1.4.0 memberi gambaran tentang keadaan aplikasi saat ini, tetapi saya tidak akan menganggap nomor versi sebagai bukti adanya fitur tertentu atau perubahan besar. Bagi pengguna lama, sikap paling berguna adalah memeriksa catatan pembaruan yang tampil saat memasang versi baru dan memastikan alur transaksi tetap dipahami sebelum melanjutkan.
Jika sebuah pembaruan mengubah tampilan atau urutan menu, saya akan mencari kembali halaman rincian produk, bukan mengandalkan ingatan dari penggunaan sebelumnya. Kebiasaan kecil ini penting di aplikasi finansial: perubahan letak tombol bisa membuat orang melewatkan informasi yang biasanya dibaca. Untuk saat ini, saya menilai versi tersebut sebagai titik awal yang perlu dipakai dengan teliti, sementara perbaikan berikutnya baru bisa dinilai setelah benar-benar terlihat.
Skenario penggunaan yang realistis
Bayangkan seorang pekerja lepas menerima pembayaran yang tidak selalu datang pada tanggal yang sama. Ia ingin menyisihkan sebagian uang untuk kebutuhan tiga bulan mendatang, tetapi juga harus menjaga dana operasional agar tidak tercampur. Dalam situasi seperti ini, Fazza dapat menjadi tempat untuk menata dana simpanan secara lebih terarah, selama ia memahami aturan imbal hasil dan akses dananya.
Jika pada bulan berikutnya pendapatannya turun, ia tidak seharusnya langsung menutup kekurangan dengan pinjaman. Langkah yang lebih aman adalah memeriksa kembali kebutuhan wajib, dana yang tersedia, dan kemampuan membayar. Pinjaman baru masuk akal jika tujuan, jumlah, dan jadwal pengembaliannya benar-benar jelas. Kemudahan mengajukan dana bukan alasan yang cukup untuk berutang.
Dalam skenario itu, saya juga akan memisahkan uang untuk biaya kerja dari tabungan tujuan, lalu meninjau kembali rencana setiap kali pendapatan masuk. Cara ini mencegah saldo yang tampak tersedia disalahartikan sebagai uang bebas pakai. Jika pemasukan tidak menentu, rencana menabung sebaiknya mengikuti kemampuan nyata, bukan target yang memaksa pengguna mengambil pinjaman ketika bulan sedang sepi.
Tips memakai aplikasi dengan lebih aman
Sebelum menempatkan uang, baca bagian yang menjelaskan imbal hasil, akses penarikan, dan ketentuan layanan. Jangan hanya melihat angka hasil yang paling menonjol.
Untuk pinjaman, catat jumlah yang harus dikembalikan dan tanggal pembayarannya di luar aplikasi. Pengingat pribadi membantu mencegah keputusan yang dibuat terlalu santai.
Gunakan tujuan tabungan yang spesifik, misalnya dana kebutuhan rutin atau cadangan, agar saldo tidak terasa seperti uang belanja tambahan.
Periksa kembali nama layanan dan rincian transaksi sebelum mengonfirmasi. Pada aplikasi keuangan, beberapa detik untuk membaca ulang lebih berharga daripada memperbaiki kesalahan setelah transaksi berjalan.
Tips tersebut mungkin terdengar sederhana, tetapi inilah perbedaan antara memakai aplikasi sebagai alat pengelolaan uang dan sekadar mengikuti tombol yang tersedia. Fazza dapat membantu membuat aktivitas finansial lebih teratur, tetapi keputusan akhirnya tetap berada di tangan pengguna.
Trade-off dibandingkan pilihan yang biasa dipakai
Dibandingkan rekening bank biasa, Fazza terasa lebih terarah bagi pengguna yang ingin mencari layanan tabungan dengan pendekatan digital dan tambahan pilihan finansial. Bank biasanya lebih familiar bagi orang yang ingin seluruh transaksi utama berada di satu rekening, terutama untuk menerima penghasilan, membayar tagihan, atau menggunakan kartu. Fazza lebih cocok ketika fokusnya adalah pengelolaan simpanan dan akses layanan keuangan dalam aplikasi khusus.
Dibandingkan dompet digital, Fazza juga memiliki posisi yang berbeda. Dompet digital umumnya dipakai untuk pembayaran cepat dan pengeluaran harian, sedangkan Fazza lebih relevan untuk tujuan menyimpan atau memahami opsi pembiayaan. Saya tidak akan mengganti dompet digital sepenuhnya dengan aplikasi ini jika kebutuhan utama saya adalah membayar di banyak tempat setiap hari.
Dibandingkan aplikasi pencatat keuangan, Fazza menawarkan hubungan yang lebih langsung dengan layanan finansial. Aplikasi pencatat hanya membantu melihat ke mana uang pergi, sementara Fazza ditujukan untuk aktivitas keuangan yang lebih konkret. Kekurangannya, pengguna mungkin tetap memerlukan aplikasi pencatat terpisah jika ingin analisis anggaran yang sangat rinci.
Trade-off lainnya adalah konsentrasi layanan. Satu aplikasi memang nyaman, tetapi pengguna perlu lebih teliti menjaga akses akun dan memahami setiap produk yang digunakan. Jika Anda lebih nyaman memakai bank yang sudah lama dikenal dan tidak ingin mempelajari layanan tambahan, pilihan konvensional mungkin terasa lebih sederhana.
Siapa yang paling mendapatkan manfaat
Saya melihat Fazza cocok untuk pengguna yang ingin mulai menata tabungan secara digital, terutama mereka yang menyukai aplikasi dengan beberapa kebutuhan finansial dalam satu tempat. Pengguna yang sering berpindah antara layanan tabungan dan kebutuhan pembiayaan juga dapat menghargai alur yang lebih ringkas.
Aplikasi ini juga masuk akal bagi orang yang memiliki tujuan menabung tetapi kesulitan memisahkan dana dari uang belanja. Dengan membuat tabungan terasa sebagai bagian khusus dari pengelolaan uang, kebiasaan menyisihkan dana dapat menjadi lebih konsisten. Tentu, hasilnya tetap bergantung pada kedisiplinan pengguna, bukan pada aplikasi semata.
Sebaliknya, saya akan menyarankan kehati-hatian bagi pengguna yang mencari pinjaman darurat tanpa ingin membaca rincian. Fazza bukan pilihan yang tepat jika seseorang berharap aplikasi otomatis menyelesaikan masalah arus kas. Begitu pula bagi pengguna yang hanya membutuhkan pembayaran harian, dompet digital mungkin lebih sesuai dan tidak perlu menambah aplikasi keuangan lain.
Orang yang memiliki utang berjalan juga sebaiknya tidak menganggap fitur pinjaman sebagai jalan keluar pertama. Menambah kewajiban sebelum memahami kemampuan bayar dapat memperburuk keadaan. Dalam situasi seperti itu, fungsi tabungan dan pencatatan dana mungkin lebih berguna daripada mengajukan produk pembiayaan baru.
Saya juga tidak akan menjadikannya pilihan utama bagi orang yang ingin semua transaksi, anggaran terperinci, dan simpanan dikelola dalam satu sistem yang sudah familier. Mereka mungkin lebih nyaman mempertahankan bank sebagai pusat aktivitas harian dan memakai alat pencatat tersendiri. Fazza paling masuk akal sebagai tambahan yang punya tujuan jelas, bukan kewajiban untuk mengganti semua kebiasaan lama.
Pertanyaan penting sebelum mulai
Apakah aplikasi ini benar-benar gratis? Ya, Fazza tersedia gratis untuk dipasang dan diakses sebagai aplikasi. Namun, layanan finansial di dalamnya harus dinilai berdasarkan ketentuan masing-masing. Saya tidak akan menganggap semua transaksi, produk, atau pinjaman bebas biaya hanya karena aplikasi tidak meminta harga pembelian.
Apakah imbal hasil tinggi berarti selalu lebih baik? Tidak selalu. Hasil perlu dilihat bersama akses dana, ketentuan, risiko, dan tujuan penggunaan. Untuk dana yang mungkin dibutuhkan mendadak, kemudahan pencairan bisa lebih penting daripada mengejar hasil tertinggi.
Apakah Fazza cocok untuk pinjaman cepat? Cocok hanya jika kebutuhan dan kemampuan membayar sudah jelas. Saya akan menggunakan fitur pinjaman dengan pendekatan terukur, bukan sebagai tambahan dana belanja. Jika jumlah pengembalian atau jadwalnya belum dipahami, lebih baik tidak melanjutkan.
Apakah aplikasi ini dapat dipakai pada perangkat lama? Fazza mendukung Android 6.0 ke atas. Pengguna tetap perlu memastikan perangkatnya stabil, diperbarui sesuai kemampuan, dan memiliki perlindungan akses yang layak sebelum menggunakannya untuk urusan keuangan.
Apakah Fazza menggantikan bank atau dompet digital? Menurut saya, tidak secara otomatis. Aplikasi ini lebih tepat dipandang sebagai pilihan tambahan untuk tabungan dan layanan keuangan. Bank mungkin lebih cocok untuk kebutuhan rekening utama, sedangkan dompet digital lebih unggul untuk pembayaran cepat. Nilai Fazza terlihat ketika kebutuhan Anda memang berada di antara pengelolaan simpanan dan layanan finansial praktis.
Putusan saya setelah menimbang manfaat dan batasannya
Fazza menawarkan nilai yang cukup kuat bagi pengguna yang ingin mencoba layanan tabungan digital tanpa membayar biaya pemasangan. Penggabungan tabungan dan pinjaman membuatnya praktis, sementara dukungan terhadap Android 6.0 ke atas memperluas pilihan perangkat yang dapat digunakan. Rating rata-rata 4,5 dan lebih dari 100 ribu pemasangan juga menunjukkan bahwa aplikasi ini sudah menarik perhatian pengguna.
Namun, saya tidak akan merekomendasikannya secara membabi buta. Nilai sebenarnya ditentukan oleh cara pengguna membaca ketentuan, membedakan dana simpanan dari utang, dan menilai apakah layanan yang tersedia sesuai kebutuhan. Gratisnya aplikasi adalah keuntungan awal, bukan alasan untuk mengambil keputusan finansial dengan tergesa-gesa.
Versi 1.4.0 menunjukkan bahwa aplikasi ini masih berada dalam tahap pengembangan yang perlu terus diamati oleh pengguna. Saya akan memeriksa pembaruan, membaca perubahan ketentuan, dan tidak mengandalkan satu aplikasi untuk seluruh kebutuhan keuangan. Rekomendasi saya: layak dicoba untuk menabung dan mengeksplorasi layanan finansial, tetapi gunakan fitur pinjaman hanya dengan perhitungan yang matang.
Jika tujuan Anda adalah membangun kebiasaan menyimpan uang dan Anda menghargai kemudahan dalam satu aplikasi, Fazza punya alasan yang masuk akal untuk masuk daftar pilihan. Jika Anda hanya mencari alat pembayaran harian, pencatat anggaran, atau pinjaman tanpa ingin memahami kewajiban, saya akan memilih solusi lain atau menunda penggunaan. Bagi saya, aplikasi ini paling bernilai ketika dipakai sebagai alat untuk membuat keputusan keuangan lebih teratur, bukan sebagai jalan pintas.
Kelebihan
- Pengajuan pinjaman dapat dilakukan langsung dari aplikasi.
- Membantu memantau tabungan dan transaksi dalam satu platform.
- Informasi produk keuangan tersedia dengan tampilan yang cukup mudah dipahami.
- Cocok untuk pengguna yang membutuhkan layanan finansial digital praktis.
- Dapat diakses kapan saja selama perangkat terhubung ke internet.
Kekurangan
- Persetujuan pinjaman tetap bergantung pada hasil penilaian kelayakan.
- Biaya dan bunga dapat berbeda sesuai produk serta profil pengguna.
- Fitur tertentu mungkin memerlukan verifikasi identitas yang cukup lengkap.
- Ketergantungan pada koneksi internet dapat menghambat akses layanan.
- Pengguna perlu memahami syarat pinjaman sebelum mengajukan dana.
FAQ untuk Fazza: Tabungan & Pinjaman
Apa itu Fazza: Tabungan & Pinjaman dan layanan apa saja yang tersedia?
Fazza: Tabungan & Pinjaman merupakan aplikasi keuangan digital yang dirancang untuk membantu pengguna mengelola tabungan serta mengajukan pinjaman melalui perangkat Android atau iOS. Berdasarkan informasi layanan yang tersedia, pengguna dapat memeriksa fitur simpanan, melihat pilihan pembiayaan, mengajukan permohonan secara online, dan memantau statusnya. Ketersediaan fitur dapat berbeda sesuai wilayah, profil pengguna, serta ketentuan yang berlaku.
Apakah Fazza: Tabungan & Pinjaman aman digunakan?
Sebelum menggunakan Fazza, sebaiknya periksa kebijakan privasi, izin aplikasi, identitas perusahaan, serta informasi legalitas yang tercantum di halaman resmi aplikasi. Aplikasi keuangan biasanya memerlukan data pribadi untuk proses verifikasi, sehingga pengguna perlu memastikan bahwa pengembangnya terpercaya dan aplikasinya diunduh dari toko resmi. Jangan pernah membagikan PIN, kode OTP, atau kata sandi kepada pihak lain, termasuk orang yang mengaku sebagai petugas Fazza.
Apa saja persyaratan untuk mengajukan pinjaman melalui Fazza?
Persyaratan pengajuan dapat berbeda berdasarkan jenis pinjaman, kebijakan penyedia layanan, dan hasil penilaian kelayakan pengguna. Umumnya, calon peminjam perlu memiliki identitas yang valid, nomor telepon aktif, rekening atau metode pencairan yang sesuai, serta memberikan informasi pribadi dan keuangan secara benar. Sebelum menyetujui pengajuan, baca dengan teliti jumlah pencairan, tenor, bunga atau biaya layanan, denda keterlambatan, dan total pembayaran.
Apakah menggunakan Fazza dikenakan biaya atau bunga?
Kemungkinan terdapat biaya tertentu ketika menggunakan fitur tabungan maupun pinjaman, tetapi besarnya bergantung pada produk dan ketentuan yang ditampilkan di dalam aplikasi. Untuk pinjaman, perhatikan secara khusus suku bunga, biaya administrasi, biaya layanan, biaya pencairan, serta denda apabila pembayaran terlambat. Jangan hanya melihat jumlah cicilan bulanan; bandingkan juga total kewajiban sampai pinjaman lunas agar keputusan finansial tetap sesuai kemampuan.
Bagaimana cara mengatasi masalah akun, verifikasi, atau pencairan pinjaman di Fazza?
Jika mengalami kendala saat membuat akun, melakukan verifikasi identitas, mengakses tabungan, atau menunggu pencairan, gunakan menu bantuan dan kanal layanan pelanggan resmi yang tersedia di aplikasi. Siapkan detail seperti nomor pengguna, waktu transaksi, tangkapan layar, dan pesan kesalahan, tetapi jangan mengirimkan PIN atau kode OTP. Hindari menghubungi nomor tidak resmi karena berisiko menyebabkan penipuan atau pencurian data pribadi.











